Dr. Jorge Antonio Orozco Zuart/Lic. Y C.P. Andrés Antonio Orozco Velasco
8,930 CARACTERES
Beneficios económicos, sociales y humanos para Chiapas.
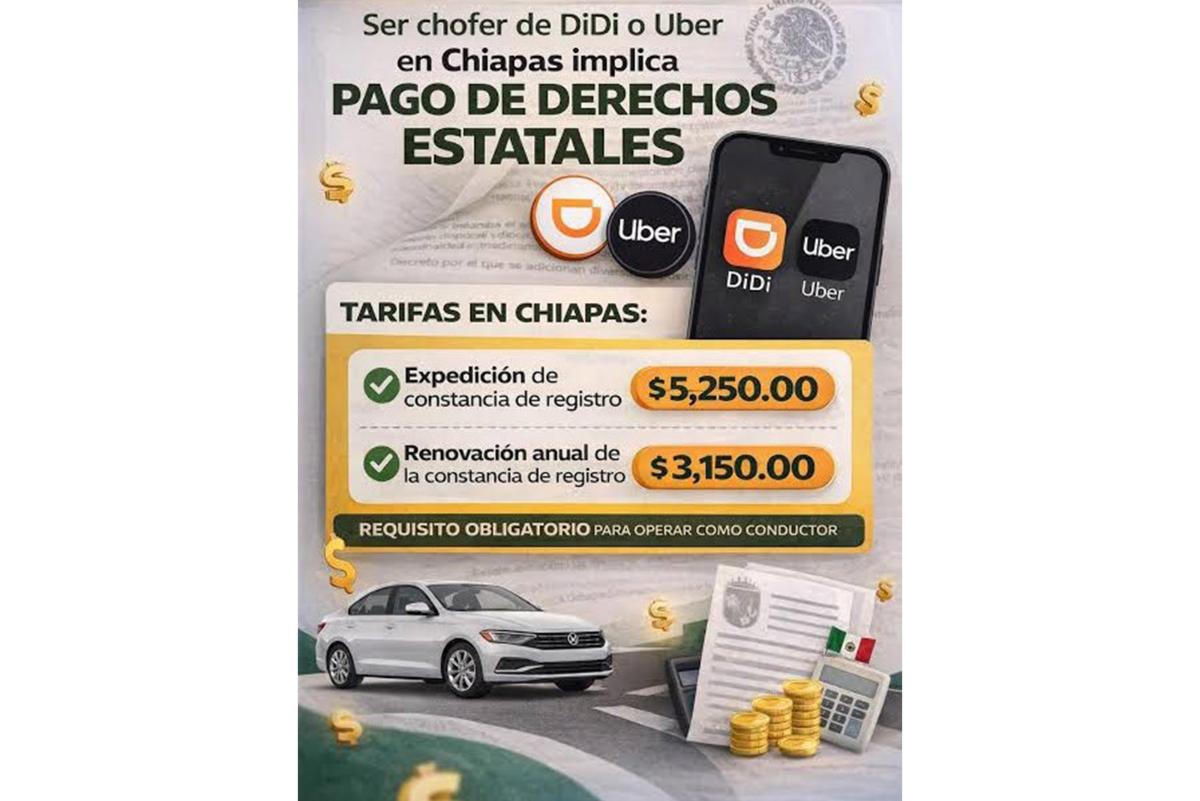
¿regular el transporte o castigar el derecho al trabajo? Falta de humanismo y legalidad de la secretaria de movilidad?
Las plataformas digitales de transporte no solamente generan empleo e ingresos para miles de familias chiapanecas; también contribuyen a la recaudación federal y, de manera indirecta, al sistema de participaciones que beneficia a las finanzas estatales y municipales.
La transformación digital de la economía está modificando las formas tradicionales de generar empleo, prestar servicios y recaudar impuestos. Chiapas no es ajeno a esta realidad. Plataformas tecnológicas como DiDi representan una alternativa de ingresos para miles de conductores y familias (al menos 20,000 personas) y, al mismo tiempo, constituyen una actividad económica sujeta a obligaciones fiscales federales.
Lo que pocas veces se analiza es que detrás de cada viaje realizado mediante estas aplicaciones existe una cadena económica que involucra al conductor, al usuario, a la empresa tecnológica y al Estado mexicano, a través de la recaudación tributaria.
Una estimación construida sobre un escenario de 5,000 conductores en Chiapas permite calcular una retención anual de aproximadamente 31 millones de pesos por concepto del Impuesto Sobre la Renta (ISR).
Esta cantidad, aunque se recauda a nivel federal, puede influir indirectamente en las participaciones que corresponden a las entidades federativas y sus municipios.
EL IMPACTO ECONÓMICO DE DIDI EN CHIAPAS
Para dimensionar este fenómeno, consideremos un escenario en el que cada conductor obtiene ingresos diarios de 1,100 pesos, incluido el Impuesto al Valor Agregado, y trabaja 26 días mensuales durante los doce meses del año.
Bajo estos supuestos, cada conductor generaría ingresos brutos anuales por 343,200 pesos, equivalentes a 295,862 pesos sin IVA.
El artículo 113-A de la Ley del Impuesto Sobre la Renta establece una tasa de retención del 2.1% para los servicios de transporte terrestre de pasajeros y entrega de bienes prestados mediante plataformas tecnológicas.
Aplicando esa disposición, la retención estimada sería de 6,213 pesos anuales por conductor.
ESCENARIO ESTIMADO: 5,000 CONDUCTORES
Ingresos brutos anuales de los conductores $1,716 Millones Pesos, incluidos impuestos
ISR federal retenido al año $31.07 Millones de Pesos, estimación.
Estamos hablando de una actividad que, en el escenario planteado, movilizaría más de 1,700 millones de pesos anuales en cobros brutos por servicios de transporte, antes de considerar comisiones de la plataforma, combustible, mantenimiento, seguros y otros gastos de operación.
Esta cifra permite apreciar la dimensión económica potencial del transporte mediante aplicaciones digitales.
¿CUÁNTO PODRÍA RECIBIR CHIAPAS DE ESA RECAUDACIÓN?
La Ley de Coordinación Fiscal establece, en su artículo 2, que el Fondo General de Participaciones se constituye con el 20% de la recaudación federal participable.
Esto significa que determinados ingresos tributarios recaudados por la Federación forman parte de la base que permite financiar las participaciones distribuidas a los estados, conforme a las fórmulas legales correspondientes.
Utilizando los coeficientes del Fondo General de Participaciones correspondientes a septiembre de 2026, publicados por la Secretaría de Hacienda y Crédito Público, y aplicando una ponderación ilustrativa de sus tres componentes de crecimiento, se obtiene una participación marginal estimada para Chiapas del 4.310763%.
Bajo esa metodología, y suponiendo que la totalidad del ISR calculado se incorpore a la recaudación federal participable, se obtendrían los siguientes resultados:
Concepto anual Tuxtla: 3,500 conductores Chiapas: 5,000 conductores
ISR federal retenido $21,745,862 $31,065,517
Participaciones estimadas para Chiapas y municipios $187,483 $267,832
Gobierno estatal (80%) $149,986 $214,266
Municipios (20%) $37,497 $53,566
Fuente: elaboración propia mediante supuestos de actividad, tasa de retención y coeficientes de septiembre de 2026. No representa una liquidación oficial ni ingresos efectivamente transferidos.
Participaciones anuales estimadas
Distribución ilustrativa entre Gobierno del Estado y municipios. Pesos mexicanos.
Gobierno estatal
Municipios
El artículo 272 del Código de la Hacienda Pública para el Estado de Chiapas establece que los municipios tienen derecho al 20% de las participaciones que perciba el Estado por concepto del Fondo General de Participaciones.
Es importante precisar que estas cantidades son proyecciones económicas, no recursos adicionales cuya entrega esté garantizada. El Fondo se calcula a partir de la recaudación federal participable total y su distribución depende de diversos factores y ajustes previstos en la legislación.
Tampoco existe una transferencia directa y etiquetada del ISR de los conductores de DiDi hacia Chiapas. La estimación únicamente permite ilustrar el posible efecto marginal de esa recaudación sobre el mecanismo de coordinación fiscal.
LAS PLATAFORMAS DIGITALES TAMBIÉN FORTALECEN LA FORMALIDAD ECONÓMICA
Más allá de las cifras fiscales, existe otro beneficio que merece atención: la incorporación de actividades económicas al sistema tributario.
A diferencia de numerosas operaciones tradicionales realizadas exclusivamente en efectivo, los servicios registrados mediante plataformas tecnológicas permiten generar información sobre viajes, cobros e ingresos, facilitando el cumplimiento de obligaciones fiscales.
Cuando los conductores cuentan con su Registro Federal de Contribuyentes y cumplen las disposiciones aplicables, se fortalece la trazabilidad económica de sus operaciones.
También se abren oportunidades para desarrollar servicios complementarios: talleres mecánicos, refaccionarias, aseguradoras, comercios, establecimientos de alimentos y otros negocios vinculados con la movilidad urbana.
Sin embargo, estos beneficios deben valorarse junto con los costos de operación de los conductores, las condiciones de trabajo, la seguridad vial y la regulación del transporte.
UNA OPORTUNIDAD PARA LAS FINANZAS PÚBLICAS DE CHIAPAS
La experiencia de las plataformas tecnológicas invita a plantear una reflexión sobre el futuro de las finanzas públicas estatales.
Chiapas necesita ampliar sus oportunidades de desarrollo económico, aprovechar la innovación tecnológica y fortalecer sus fuentes de información sobre las actividades productivas que se realizan en su territorio.
Esto no significa crear nuevos impuestos indiscriminadamente ni imponer cargas adicionales a quienes encuentran en estas plataformas una fuente de sustento familiar.
Por el contrario, se requiere una política pública capaz de armonizar cuatro objetivos fundamentales: promover el empleo y el emprendimiento, garantizar condiciones de competencia y seguridad, facilitar el cumplimiento de las obligaciones fiscales y mejorar la transparencia en la distribución de los recursos públicos.
Las autoridades estatales podrían impulsar estudios sobre el número real de conductores activos, los ingresos generados, el impacto sobre el comercio local y la contribución efectiva de estas actividades a la recaudación.
Con información verificable sería posible diseñar mejores estrategias de movilidad, empleo y desarrollo económico.
DE LA ECONOMÍA DIGITAL AL BIENESTAR SOCIAL
La importancia de DiDi y otras plataformas de movilidad no debería medirse exclusivamente por el número de vehículos registrados o viajes realizados.
Su verdadera dimensión económica incluye el ingreso de las familias, la circulación de recursos entre establecimientos locales, la generación de nuevas oportunidades de trabajo y su contribución al sistema tributario nacional.
En el escenario analizado, 5,000 conductores representarían una retención federal anual cercana a 31 millones de pesos por concepto de ISR y un efecto marginal ilustrativo de aproximadamente 268 mil pesos en participaciones para Chiapas y sus municipios.
La diferencia entre ambas cifras demuestra una realidad fundamental del federalismo fiscal mexicano: una cosa es lo que se recauda en una actividad económica y otra lo que finalmente corresponde a una entidad federativa mediante el sistema de participaciones.
Por ello, el debate público debe orientarse hacia una mayor transparencia en la recaudación, la distribución de las participaciones y el uso de los recursos públicos.
Las plataformas digitales llegaron para transformar la movilidad, pero también están transformando la economía, las relaciones humanas, sociales y las relaciones fiscales.
Chiapas debe aprovechar esa transformación para generar prosperidad, fortalecer la formalidad y construir mejores oportunidades de bienestar para sus habitantes.
Fuentes jurídicas y estadísticas
• Ley del ISR, artículo 113-A — SAT
• Ley de Coordinación Fiscal — Cámara de Diputados
• Informe de participaciones federales de septiembre de 2026 — DOF
• Código de la Hacienda Pública para el Estado de Chiapas, artículo 272
*DR. EN DERECHOS HUMANOS, JUICIOS ORALES, CRIMINALÍSTICA Y CRIMINOLOGÍA, DERECHO FISCAL, DERECHO PÚBLICO, ADMINISTRACIÓN PÚBLICA Y CIENCIAS POLÍTICAS, ** LIC. EN DERECHO Y CONTADOR PÚBLICO CON PROMEDIO DE EXCELENCIA RECONOCIDO A NIVEL NACIONAL POR EL CENEVAL.
orozcozjorge12@gmail.com.